
Compte bancaire d’association : bien le choisir
 Jeannine
•
21 août 2026
Quand la trésorerie se tend, chaque euro compte et chaque mouvement bancaire doit rester lisible. Pour une association, le vrai défi n’est pas seulement d’encaisser des cotisations, mais de garder une vision claire des dons, des remboursements et des dépenses courantes. La banque des associations représente alors un repère pratique pour organiser ces flux, sécuriser les paiements et éviter les confusions entre finances privées et collectives.
Ce guide vous montre comment choisir une solution adaptée, quels documents réunir pour ouvrir un compte, et quelles erreurs éviter pour avancer sereinement. Vous verrez aussi la différence entre un usage ponctuel et une vraie organisation bancaire, afin de comprendre ce qui facilite réellement la gestion associative au quotidien.
Pourquoi un compte dédié change tout pour une association
Comprendre le rôle d’un compte séparé dans la vie associative
Dans une association, un compte séparé change immédiatement la manière de piloter les entrées et sorties. Il rend la gestion plus lisible, plus responsable et plus simple à expliquer aux membres. Quand les cotisations d’une association, les subventions ou les achats de matériel passent par la même banque, on obtient une trace claire de chaque opération. C’est essentiel pour une association qui veut rester transparente, surtout lorsque plusieurs bénévoles participent aux dépenses. La finance devient alors plus facile à suivre, et la gestion bancaire gagne en cohérence. Pour approfondir ce sujet, consultez notre guide sur banque ouverte aujourd’hui.
- Les recettes et dépenses restent distinctes, ce qui évite les ambiguïtés.
- Les justificatifs sont plus simples à retrouver lors d’un contrôle.
- Le suivi de trésorerie devient plus transparent pour toute association.
La séparation des fonds n’est pas qu’un principe de bon sens : elle protège aussi les responsables. Une association qui encaisse des dons le samedi à Lyon, puis règle une facture de salle le lundi, a besoin d’un circuit bancaire clair pour savoir où va chaque euro. Cette organisation responsable limite les erreurs et sécurise la relation avec les membres.
Quand l’usage d’un compte personnel devient vite insuffisant
Au début, certaines petites structures utilisent un compte personnel par facilité, mais cette solution montre vite ses limites. Dès que l’association commence à recevoir des virements, à rembourser des frais ou à payer plusieurs fournisseurs, le mélange devient difficile à défendre. Une banque classique ou une banque associative apporte alors un cadre plus fiable pour la gestion. Le problème n’est pas seulement pratique : il est aussi bancaire, car les opérations doivent rester traçables et compréhensibles pour tous. À partir d’un certain volume, ce fonctionnement n’est plus adapté à une association sérieuse.
Ce qu’il faut savoir avant d’ouvrir un compte associatif
Les documents généralement demandés par un établissement
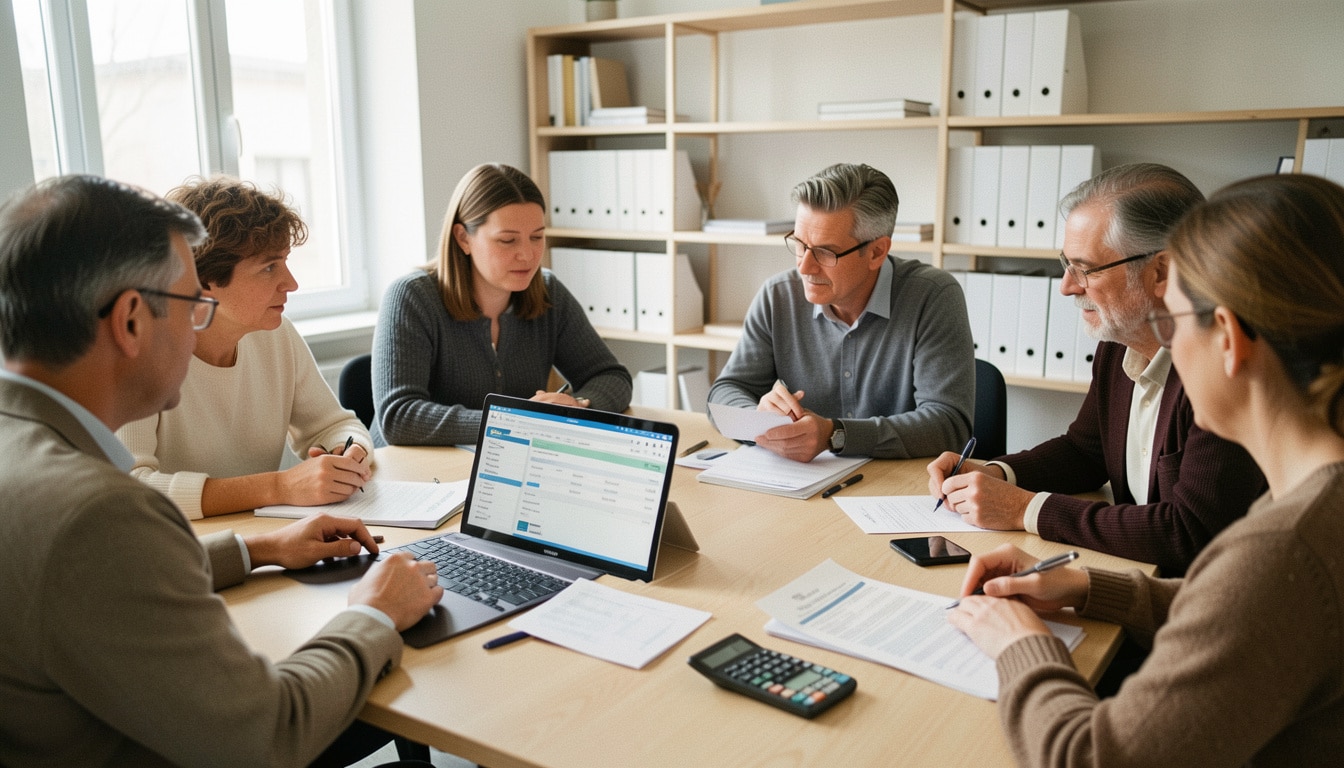
Avant d’ouvrir un compte, mieux vaut préparer un dossier complet pour éviter les allers-retours. Un établissement demande souvent un document d’identité du dirigeant, les statuts, le récépissé de déclaration, un extrait de publication et parfois un justificatif d’adresse. Selon la banque, un document complémentaire peut être utile pour vérifier l’identité des mandataires. Cette étape est nécessaire pour ouvrir dans de bonnes conditions, sans blocage inutile. Plus votre dossier est clair, plus l’ouverture avance vite et plus la déclaration des pouvoirs est simple à traiter.
- Les statuts signés de l’association.
- Le récépissé de déclaration en préfecture.
- La publication au Journal officiel.
- La pièce d’identité du dirigeant ou du mandataire.
- Un justificatif de siège social récent.
Un dossier complet peut ressembler à celui d’une association sportive de Nantes : statuts, récépissé, pièce d’identité du président, procès-verbal de nomination et justificatif d’adresse. Avec ces éléments, la banque peut vérifier la déclaration, comprendre qui agit et sécuriser la responsabilité de chacun.
Qui peut faire la demande au nom de l’association ?
En pratique, la demande est souvent portée par le président, le trésorier ou un dirigeant expressément mandaté. Le droit interne de l’association doit préciser qui a le pouvoir d’agir, car la banque s’appuie sur cette information pour valider les accès. Cette étape protège aussi la responsabilité des membres du bureau, puisque chacun sait qui peut ouvrir, signer ou modifier les paramètres. En cas de doute, il vaut mieux faire voter une décision claire en assemblée ou en conseil d’administration avant de déposer le dossier.
Comment choisir la solution bancaire la plus adaptée
Les critères qui comptent vraiment pour comparer les offres
Pour choisir, il faut regarder au-delà du simple tarif affiché. Le bon service dépend du besoin réel de l’association, de son volume de paiements et de la qualité du client service. Certains établissements proposent des outils simples, d’autres ajoutent des options plus complètes pour les équipes qui gèrent plusieurs projets. L’information utile, ici, c’est de comparer ce qui aide vraiment au quotidien. Une banque peut séduire par son prix, mais l’avantage disparaît si les virements sont limités ou si le service client répond trop lentement.
- Le tarif mensuel et les frais d’opérations.
- La facilité d’ouverture et de fermeture.
- Le niveau d’accès partagé pour plusieurs membres.
- La qualité du service client et des délais de réponse.
- Les moyens de paiement disponibles.
- La compatibilité avec les besoins comptables de l’association.
| Profil d’association | Critères prioritaires |
|---|---|
| Petite association locale | Tarif bas, simplicité, ouverture rapide |
| Association avec événements | Virements, carte, suivi en temps réel |
| Association structurée | Accès multiples, exports, accompagnement |
Pour choisir une banque, pensez à votre rythme d’activité. Une association qui encaisse 20 cotisations par mois n’a pas les mêmes attentes qu’un groupe qui gère 300 paiements saisonniers. Le bon établissement est celui qui propose le service adapté à votre volume, sans surcoût inutile.
Adapter le choix au profil et au volume d’activité
Une petite association peut privilégier un tarif léger et une interface simple, tandis qu’une structure plus active cherchera un établissement capable de proposer davantage d’options. Le besoin n’est pas le même si vous gérez une kermesse annuelle ou une activité hebdomadaire avec plusieurs flux. L’important est de choisir une banque qui accompagne votre réalité, pas une offre trop large pour votre usage. Une information claire sur les plafonds, les délais et les accès évite bien des surprises.
Banques traditionnelles, en ligne ou spécialisées : que faut-il attendre ?
Les points forts d’un réseau bancaire traditionnel
Le choix traditionnel rassure encore beaucoup d’associations, surtout quand il faut déposer des chèques ou échanger avec un conseiller en agence. Une banque de réseau peut offrir un accompagnement humain, utile pour une activité locale ou un groupe qui préfère un contact direct. L’avantage principal tient souvent à la proximité et à la possibilité de gérer certains sujets en face à face. Pour une association qui manipule des espèces lors d’un loto ou d’une fête de quartier, ce cadre reste pratique et concret.
- Un contact humain plus accessible en agence.
- Une gestion des chèques et des espèces souvent plus simple.
- Des solutions connues des dirigeants associatifs.
Le modèle traditionnel reste pertinent, mais il peut être plus lent à l’ouverture et plus coûteux à l’usage. Pour une association qui veut avancer vite, il faut donc mesurer ce compromis avant de signer.
Pourquoi les solutions en ligne séduisent de plus en plus
Les offres en ligne attirent les associations qui veulent aller vite et piloter leurs opérations à distance. L’ouverture est souvent plus rapide, les interfaces plus lisibles et les frais plus contenus. Pour une association qui fonctionne avec plusieurs bénévoles répartis entre Rennes, Lille et Bordeaux, ce mode d’accès simplifie la coordination. Fiducial, par exemple, illustre bien cette tendance avec des outils pensés pour une gestion plus fluide. L’avantage est net si vous cherchez de la souplesse, mais il faut vérifier les limites avant d’adhérer à un groupe de services trop restreint.
Les coûts réels à anticiper avant de s’engager
Les frais visibles et ceux qui passent souvent inaperçus
Le premier réflexe consiste à regarder le prix mensuel, mais ce n’est qu’une partie de l’équation. Il faut aussi vérifier le coût d’un virement, d’une carte, d’un crédit ponctuel ou d’un service additionnel. Certaines offres semblent attractives, puis deviennent plus lourdes dès que l’association multiplie les opérations. Un tarif bas peut cacher des frais sur les virements hors forfait ou sur les retraits. Pour une finance associative saine, mieux vaut lire le contrat ligne par ligne et rester transparent sur chaque poste.
- Abonnement mensuel du compte.
- Frais de carte ou de renouvellement.
- Coût des virements supplémentaires.
- Frais liés au crédit ou à une avance.
- Options de gestion ou d’alertes payantes.
Par exemple, un compte à 9 euros par mois coûte déjà 108 euros sur un mois de douze cycles, sans compter deux virements facturés 1,50 euro chacun et une carte à 24 euros par an. Le bon calcul consiste à additionner tous les postes sur douze mois pour obtenir un coût réellement transparent.
Comment estimer le budget annuel sans se tromper
Pour estimer le budget, partez de votre usage moyen : nombre de virements, fréquence des paiements, besoin de crédit ponctuel et volume de gestion. Multipliez chaque frais par l’année, puis ajoutez une marge de sécurité de 10 % pour les imprévus. Cette méthode simple permet d’éviter les mauvaises surprises et de comparer plusieurs offres sur une base identique. Si votre association fait peu d’opérations, le coût annuel restera modéré ; si elle organise des événements réguliers, le budget bancaire peut grimper plus vite que prévu.
Ouvrir le compte pas à pas, sans stress ni oubli
Préparer le dossier et lancer la demande
Pour réussir l’ouverture, avancez dans l’ordre : vérifier les statuts, réunir chaque document, désigner le dirigeant habilité, déposer la demande et attendre la validation. Cette étape paraît simple, mais elle évite beaucoup d’allers-retours. Une déclaration incomplète ralentit souvent l’ouverture, alors qu’un dossier bien préparé peut être traité en quelques jours ouvrés. Comprendre ce rythme aide à agir au bon moment, surtout si l’association doit encaisser rapidement une première cotisation ou recevoir une subvention.
- Vérifier les statuts et la décision interne.
- Réunir tous les documents nécessaires.
- Identifier les mandataires autorisés.
- Déposer la demande d’ouverture.
- Attendre la validation et l’activation.
Dans certains cas, l’ouverture prend 48 heures ; dans d’autres, il faut compter 7 à 15 jours selon les contrôles. Une association qui prépare son dossier en amont gagne donc un temps précieux et peut ouvrir sans stress.
Valider les accès, les mandats et l’activation
Une fois le contrat accepté, il faut vérifier les accès, les plafonds et les rôles de chacun. Le contrat précise souvent qui peut consulter, qui peut valider et qui peut agir sur le compte. Cette information est nécessaire pour éviter les erreurs d’usage dès le départ. Une association qui confie la même carte à plusieurs personnes sans règle claire s’expose vite à des tensions. Mieux vaut donc activer les mandats proprement et tester les premiers accès avant de lancer les opérations courantes.
Les fonctionnalités qui facilitent vraiment la gestion quotidienne
Outils de suivi, accès partagés et paiements courants
Une bonne solution doit offrir plus qu’un simple solde. Pour la gestion quotidienne, les fonctions utiles sont celles qui permettent de suivre les dépenses, d’émettre un virement, de contrôler une carte et de partager l’accès avec quelques membres du groupe. Un service transparent aide à voir qui a payé quoi, quand et pourquoi. Dans une association sociétaire, ce niveau de détail devient rapidement essentiel pour garder une caisse bien tenue et rassurer les bénévoles qui s’occupent du financier.
- Suivi des opérations en temps réel.
- Accès partagés pour plusieurs responsables.
- Cartes bancaires paramétrables.
- Virements rapides et historisés.
- Notifications automatiques.
- Exports utiles pour la comptabilité.
Imaginez une association culturelle qui prépare un festival à Toulouse : une personne paie la location, une autre règle les affiches, une troisième suit les remboursements. Avec des outils clairs, la gestion reste fluide et chaque service offert par la banque devient un vrai gain de temps.
Ce qui devient indispensable dès que l’activité s’intensifie
Dès que l’activité augmente, certaines fonctions deviennent non négociables : gestion multi-utilisateurs, alertes de mouvement, carte dédiée et historique détaillé. Ces outils aident à garder un pilotage transparent même quand l’association multiplie les événements. Si le groupe grossit, il faut aussi prévoir un cadre de validation simple pour éviter les doublons. Ce niveau d’organisation n’est pas un luxe ; c’est ce qui permet de tenir la cadence sans perdre le fil des dépenses.
Les bons réflexes pour sécuriser et piloter les finances associatives
Séparer les rôles pour limiter les erreurs et les tensions
Une bonne gouvernance repose sur la séparation des rôles. Le président, le trésorier et le salarié éventuel ne doivent pas avoir exactement les mêmes pouvoirs, surtout quand les montants augmentent. Cette responsabilité partagée protège aussi le civil de chaque dirigeant, car chacun sait ce qu’il peut faire et ce qu’il ne peut pas faire. Dans une association, le droit de signer, d’ordonner un paiement ou de consulter les comptes doit être défini clairement. C’est essentiel pour comprendre qui agit et pourquoi.
- Définir des rôles distincts dès le départ.
- Limiter les accès aux seules personnes autorisées.
- Faire valider les dépenses importantes à deux niveaux.
- Conserver une trace écrite des décisions.
Par exemple, une association employant un salarié à mi-temps peut lui confier les justificatifs, mais réserver les paiements au trésorier. Ce fonctionnement évite les conflits et renforce la responsabilité collective.
Mettre en place une routine de contrôle simple et régulière
Chaque mois, prenez dix minutes pour vérifier le solde, les mouvements et les pièces justificatives. Cette routine aide à comprendre rapidement si une dépense manque, si un virement n’a pas été enregistré ou si un remboursement doit être validé. Une finance bien suivie n’a pas besoin d’être compliquée : elle doit simplement rester claire, régulière et transparente. Si un salarié prépare les pièces, le bureau peut ensuite contrôler et valider. C’est souvent cette discipline simple qui protège le mieux l’association sur la durée.
FAQ – Questions fréquentes sur le compte bancaire d’une association
Une association doit-elle obligatoirement avoir un compte dédié ?
Non, pas toujours. Une association peut fonctionner sans compte dédié dans certains cas très limités, mais la banque devient vite indispensable dès qu’il y a des cotisations, des dons ou des remboursements réguliers. Pour une association, ce compte facilite la séparation des fonds et la transparence.
Quels documents faut-il préparer pour ouvrir un compte ?
Il faut généralement les statuts, le récépissé de déclaration, la publication officielle, une pièce d’identité et un justificatif d’adresse. Selon la banque, un document complémentaire peut être demandé. Pour une association, mieux vaut vérifier la liste avant de se déplacer.
Une petite association peut-elle se contenter d’une solution en ligne ?
Oui, si ses besoins sont simples et si elle n’a pas besoin de dépôt d’espèces fréquent. Une solution en ligne peut suffire à une association qui veut aller vite, réduire les frais et gérer à distance, à condition de choisir un service adapté.
Qui peut gérer les opérations au quotidien ?
Le président, le trésorier ou un membre mandaté peuvent gérer le compte, selon les règles internes. L’association doit préciser les pouvoirs de chacun pour éviter les confusions. La banque s’appuie ensuite sur cette information pour valider les accès.
Comment savoir si une offre est vraiment adaptée aux besoins de l’association ?
Comparez le tarif, les services inclus, les délais d’ouverture et la qualité du service client. Une bonne banque doit répondre aux besoins réels de l’association, pas seulement afficher un prix bas. L’information la plus utile reste celle qui correspond à votre volume d’activité.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque